Girokonto & Sparbuch
Wie viel Reserve brauchst Du? Was muss jederzeit verfügbar sein – und wo kann Inflation Deine Kaufkraft schmälern?
Du hast dein Geld verdient. Du hast gespart und vorgesorgt. Aber arbeitet dein Geld auch für dich?
Du gehst arbeiten, bezahlst deine Rechnungen und legst Geld für später zurück. Du machst das, was vernünftig erscheint.
Doch während Monate und Jahre vergehen, verändern sich die Preise. Deine Wünsche bleiben. Und vielleicht fragst du dich irgendwann, ob deine Ersparnisse wirklich das leisten, was du dir von ihnen erhoffst.
Es geht nicht darum, mehr Angst vor der Zukunft zu haben. Es geht darum, sie bewusster zu gestalten.
Wenn Preise steigen, kannst du dir für denselben Geldbetrag weniger leisten. Auch wenn dein Kontostand unverändert bleibt, kann dein Geld über die Jahre an Kaufkraft verlieren.
Deshalb lohnt es sich, nicht nur darauf zu schauen, wie viel Geld du angespart hast, sondern auch darauf, was du dir in Zukunft davon leisten können möchtest.
Die entscheidende Frage ist nicht nur: Wie viel habe ich gespart? Sondern: Was wird mein Geld später noch für mich tun können?
Stell dir vor, du hast 10.000 Euro zurückgelegt und die Preise steigen langfristig im Durchschnitt um 2,5 % pro Jahr. Wie verändert sich die Kaufkraft dieses Betrags?
Du arbeitest für Dein Geld. Du sparst, verzichtest vielleicht auf Wünsche und möchtest für später vorsorgen. Dann sollte Dein Geld auch eine Aufgabe haben – passend zu Deinem Leben, Deinen Zielen und Deiner Zukunft.
Das Leben verändert sich. Deine Ziele verändern sich. Und auch die Rahmenbedingungen am Finanzmarkt bleiben nicht stehen. Was vor einigen Jahren gut gepasst hat, sollte deshalb nicht einfach ungeprüft bleiben.
Genau dafür bin ich an Deiner Seite. Wir schauen gemeinsam hin, ordnen Deine aktuelle Situation ein und prüfen, ob Deine Strategie noch zu dem passt, was Du erreichen möchtest.
In einem Strategiegespräch schauen wir auf Deine Situation, Deine Wünsche und Deine Möglichkeiten. Du bekommst Raum für Deine Fragen und wir besprechen, welche nächsten Schritte für Dich sinnvoll sein können.
Ohne dass Du schon alle Antworten kennen musst. Dafür mit einem klaren Blick auf das, was Dir wichtig ist.
JA, ICH WILL KLARHEIT!Ein Gespräch. Deine Fragen. Ein klarerer Blick auf Deine Finanzen.
Du legst Geld zur Seite, willst vorsorgen und verantwortungsvoll mit Deinem Ersparten umgehen. Doch während vieles teurer wird, stellt sich eine entscheidende Frage:
Vielleicht liegt es auf dem Girokonto, dem Sparbuch, in einer Versicherung oder in einem Depot. Alles hatte einmal einen guten Grund. Doch passt heute noch alles zu Dir und Deinen Plänen?
Ich möchte Klarheit über mein GeldGeld auf die Seite zu legen fühlt sich vernünftig an. Und das ist es auch: Rücklagen geben Dir Spielraum, Sicherheit und die Möglichkeit, Pläne umzusetzen.
Doch steigende Preise können dafür sorgen, dass Du Dir von derselben Summe mit der Zeit weniger leisten kannst. Der Kontostand muss dafür nicht einmal sinken.
Genau das macht Kaufkraftverlust so tückisch: Auf dem Konto sieht vieles unverändert aus – im Alltag kann sich trotzdem etwas verändern.
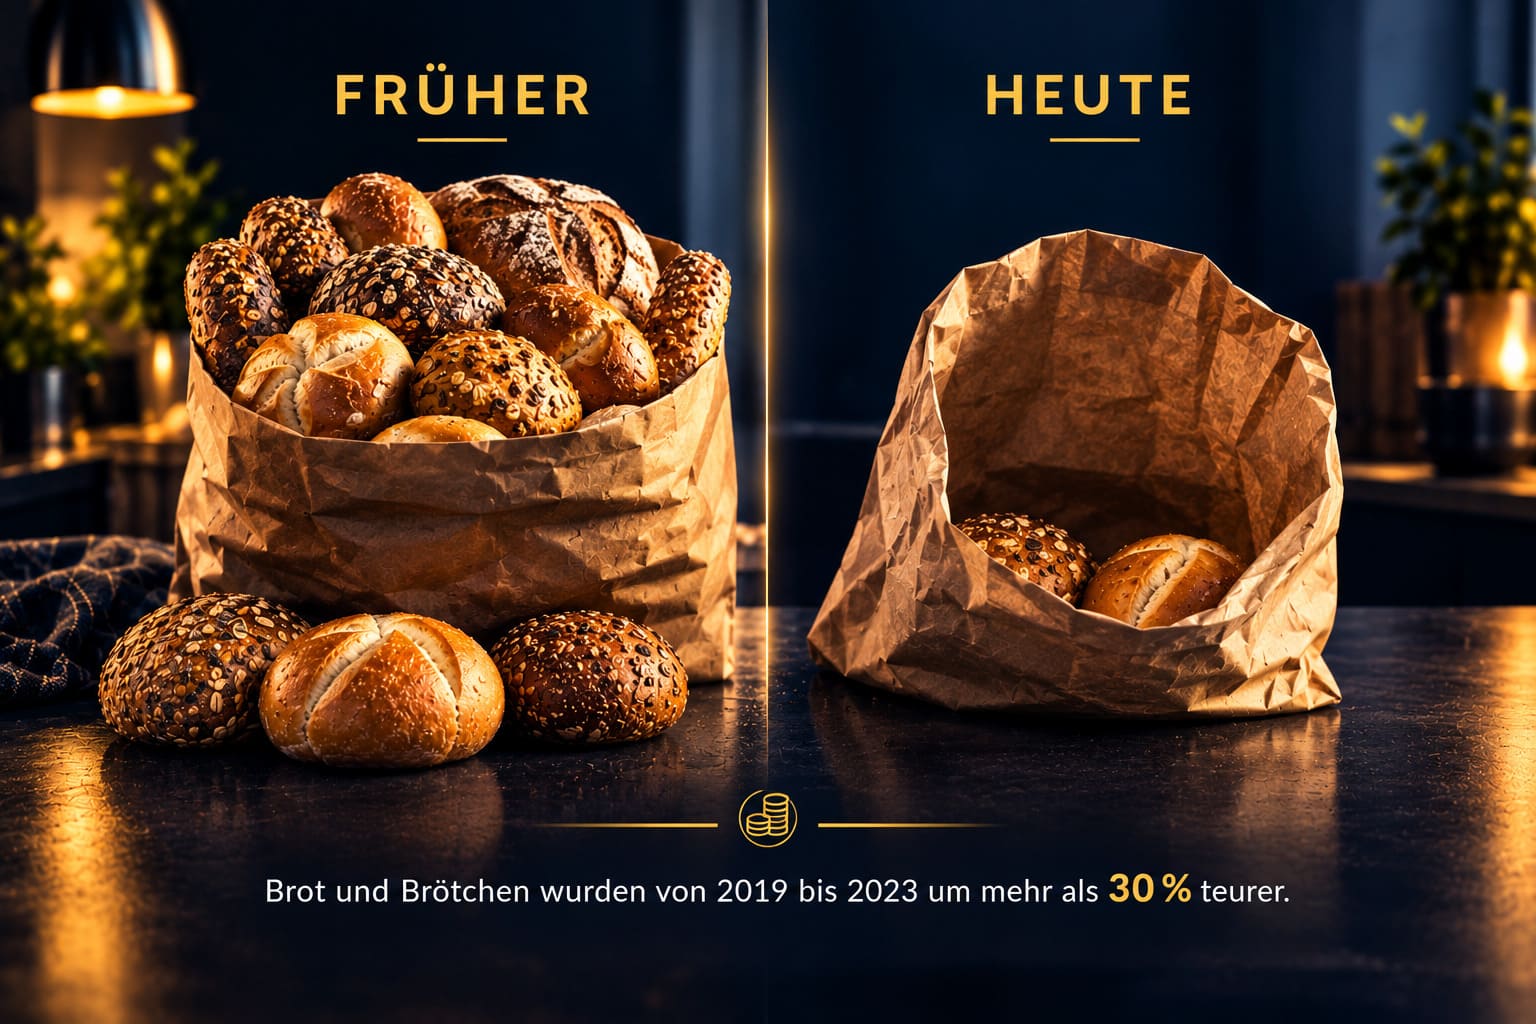
Stell Dir vor, Du gehst mit demselben Geldbetrag zum Bäcker. Früher konntest Du damit mehr Brot und Brötchen kaufen als heute. Dein Geld ist noch da – aber seine Kaufkraft hat sich verändert.
Bei Deinen Rücklagen und Deiner langfristigen Vorsorge lohnt es sich deshalb, nicht nur auf den Kontostand zu schauen, sondern auch auf die Kaufkraft und den Zeitraum, über den Du Dein Geld einsetzen möchtest.
Beispiel: Welche Kaufkraft hätten 10.000 € bei einer angenommenen jährlichen Inflation von 2,5 %?
Vereinfachtes Rechenbeispiel bei konstant 2,5 % Inflation pro Jahr. Keine Prognose und keine Anlageempfehlung. Tatsächliche Preisentwicklungen können abweichen.
Über die Jahre kommt einiges zusammen. Ein Konto hier, ein Vertrag dort, vielleicht ein Depot oder eine zusätzliche Rücklage. Jede Entscheidung hatte ihren Grund – aber wurde das Ganze jemals gemeinsam betrachtet?
Wie viel Reserve brauchst Du? Was muss jederzeit verfügbar sein – und wo kann Inflation Deine Kaufkraft schmälern?
Passen Zinsen, Laufzeiten und Verfügbarkeit zu Deinen Plänen und Deinem Sicherheitsbedürfnis?
Welche Leistungen, Kosten und Garantien gelten? Was wäre bei einer Änderung oder Kündigung zu beachten?
Passen Kosten, Streuung, Risiko und Anlagehorizont noch zu Dir und Deinen Zielen?
Ein finanzielles Polster soll Sicherheit geben. Geld für geplante Anschaffungen muss erreichbar sein. Langfristige Rücklagen dürfen andere Aufgaben erfüllen.
Deshalb lohnt es sich, die einzelnen Bausteine nicht nur für sich zu betrachten, sondern im Zusammenhang.
Du musst nicht heute alles verändern. Der erste Schritt ist, zu verstehen, wo Du stehst und welche Möglichkeiten Du hast.
Eine gute Strategie beginnt damit, das Ganze zu verstehen.
Stell Dir vor, Du hast einen klaren Überblick. Du weißt, welche Anlagen welchen Zweck erfüllen, wo Kosten entstehen und wo es Anlass gibt, genauer hinzuschauen.
Du musst nicht länger nur hoffen, dass alles passt. Du kannst auf einer verständlichen Grundlage entscheiden, wie es weitergehen soll.
Wie beim TÜV fürs Auto ist es sinnvoll, von Zeit zu Zeit genauer hinzusehen. Das Leben verändert sich, Ziele verschieben sich und finanzielle Entscheidungen sollten weiterhin zu Deiner Situation passen.
Ich stehe Dir dabei als Ansprechpartner zur Seite. Gemeinsam schauen wir auf Deine bestehende Situation, Deine Wünsche und Deine offenen Fragen. Wir prüfen, was bereits gut aufgestellt ist und wo es sich lohnen könnte, genauer hinzuschauen.
Lass uns den ersten Schritt gemeinsam machen. In einem Strategiegespräch betrachten wir Deine aktuelle Situation, Deine Wünsche und Deine offenen Fragen. Wir sortieren, was bereits vorhanden ist, und schauen, wo Handlungsbedarf bestehen könnte.
Du musst nicht schon alle Antworten kennen. Du musst nur bereit sein, die richtigen Fragen zu stellen.
JA, ICH WILL MEIN STRATEGIEGESPRÄCHDeine Fragen. Deine Ziele. Ein gemeinsamer Blick auf Deine Möglichkeiten.
Du sparst, legst Geld zurück und möchtest für später vorsorgen. Du machst vieles richtig. Doch während die Preise steigen, stellt sich eine Frage, die man leicht aus den Augen verliert:
Vielleicht liegt es auf dem Girokonto, dem Sparbuch, in einer Versicherung oder in einem Depot. Alles hatte einmal einen guten Grund. Doch passt heute noch alles zu Dir und Deinen Plänen?
Ich möchte Klarheit über mein GeldGeld zurückzulegen ist vernünftig. Es gibt Dir Sicherheit, Spielraum und die Möglichkeit, Deine Pläne umzusetzen.
Doch wenn die Preise steigen, kannst Du Dir für denselben Betrag mit der Zeit weniger leisten. Auf dem Konto sieht es vielleicht noch genauso aus wie gestern – im Alltag kann das Geld trotzdem weniger bewirken.
Stell Dir vor, Du gehst mit demselben Geldbetrag zum Bäcker. Früher bekommst Du dafür mehr Brötchen als heute. Dein Geld ist noch da – aber seine Kaufkraft hat sich verändert.
Genau deshalb lohnt es sich, auch bei Rücklagen und Geldanlagen genauer hinzuschauen: Welche Aufgabe soll das Geld erfüllen? Wann brauchst Du es? Und wie soll es Dich auf dem Weg zu Deinen Zielen unterstützen?
Beispielrechnung: 10.000 € bei einer angenommenen jährlichen Inflation von 2,5 %.
Vereinfachtes Rechenbeispiel bei konstant 2,5 % Inflation pro Jahr. Keine Prognose. Die tatsächliche Preisentwicklung kann abweichen.
Über die Jahre kommt einiges zusammen. Ein Konto hier, ein Vertrag dort, vielleicht ein Depot oder weitere Rücklagen. Jede Entscheidung hatte ihren Grund – aber wurde das Ganze jemals gemeinsam betrachtet?
Wie viel Reserve brauchst Du? Was muss jederzeit verfügbar sein – und wo kann Inflation Deine Kaufkraft schmälern?
Passen Zinsen, Laufzeiten und Verfügbarkeit zu Deinen Plänen und Deinem Sicherheitsbedürfnis?
Welche Leistungen, Kosten und Garantien gelten? Was wäre bei einer Änderung oder Kündigung zu beachten?
Passen Kosten, Streuung, Risiko und Anlagehorizont noch zu Dir und Deinen Zielen?
Ein finanzielles Polster soll Sicherheit geben. Geld für eine geplante Anschaffung muss erreichbar sein. Langfristige Anlagen dürfen andere Aufgaben erfüllen.
Entscheidend ist, dass die einzelnen Bausteine nicht zufällig nebeneinanderstehen, sondern gemeinsam zu Deinem Leben, Deinem Zeithorizont und Deinen Zielen passen.
Du musst nicht alles auf einmal entscheiden. Der erste Schritt ist, das Gesamtbild zu verstehen – und daraus die nächsten sinnvollen Schritte abzuleiten.
Klarheit entsteht, wenn aus einzelnen Entscheidungen ein Plan wird.
Dein Leben verändert sich. Deine Ziele verändern sich. Und auch die Rahmenbedingungen am Finanzmarkt bleiben nicht stehen. Was vor einigen Jahren gut gepasst hat, sollte deshalb nicht einfach ungeprüft bleiben.
Wie beim TÜV fürs Auto geht es darum, regelmäßig hinzuschauen: Was funktioniert? Was hat sich verändert? Und wo lohnt es sich, genauer zu prüfen?
Ich begleite Dich dabei, Deine finanzielle Situation zu ordnen, Zusammenhänge zu erkennen und Deine Anlagen strategisch an Deinen Zielen auszurichten.
Stell Dir vor, Du hast einen klaren Überblick. Du weißt, welche Anlagen welchen Zweck erfüllen, wo Kosten entstehen und welche Fragen noch offen sind.
Du musst nicht länger nur hoffen, dass alles passt. Du kannst auf einer verständlichen Grundlage entscheiden, wie es weitergehen soll – und Deine finanzielle Zukunft mit mehr Ruhe und Orientierung angehen.
Lass uns den ersten Schritt gemeinsam machen. In einem Strategiegespräch betrachten wir Deine Situation, Deine Wünsche und Deine offenen Fragen. Wir ordnen, was bereits vorhanden ist, und besprechen, welche nächsten Schritte für Dich sinnvoll sein können.
JA, ICH WILL MEIN STRATEGIEGESPRÄCHDeine Fragen. Deine Ziele. Ein gemeinsamer Blick auf Deine Möglichkeiten.
Du gehst arbeiten, legst Geld zurück und versuchst, an morgen zu denken. Du machst vieles richtig. Und trotzdem fragst Du Dich vielleicht, ob Dein Geld später wirklich für das reicht, was Dir wichtig ist.
Denn es geht nicht nur darum, Geld zu sparen. Es geht darum, dass Dein Geld zu Deinem Leben passt – heute, morgen und in Zukunft.
Ich möchte Klarheit über mein Geld →Keine Produktshow. Sondern ein Blick auf Deine persönliche Situation.
Vielleicht liegt es auf dem Girokonto, dem Sparbuch, in einer Versicherung oder in einem Depot. Alles hatte einmal einen guten Grund. Doch passt heute noch alles zu Dir und Deinen Plänen?
Das finden wir nicht heraus, indem wir einfach das nächste Finanzprodukt auswählen. Sondern indem wir zuerst das Ganze betrachten: Deine Wünsche, Deine Ziele und das, was Du bereits hast.
Ich möchte Klarheit über mein Geld →Auf Deinem Konto steht eine Zahl. Sie sieht heute genauso aus wie gestern. Und vielleicht auch noch in einem Jahr.
Doch während Dein Kontostand gleich bleibt, verändern sich die Preise. Einkaufen, Wohnen, Energie und die vielen kleinen Dinge des Alltags können mit der Zeit mehr kosten.
Dein Geld verschwindet dabei nicht einfach. Aber Du kannst Dir möglicherweise weniger davon leisten als früher. Genau deshalb lohnt es sich, nicht nur auf den Kontostand zu schauen, sondern auch auf die Kaufkraft dahinter.
Erinnerst Du Dich daran, wie viel Du früher für Dein Geld bekommen hast?
Stell Dir vor, Du gehst mit demselben Geldbetrag zum Bäcker. Heute bekommst Du dafür vielleicht weniger Brötchen als noch vor einigen Jahren.
Mit Deinen Ersparnissen kann es ähnlich sein: Die Zahl auf dem Konto bleibt bestehen, aber die Dinge, die Du davon bezahlen möchtest, können teurer werden.
Das bedeutet nicht, dass Sparen falsch ist. Es bedeutet, dass Sparen und eine passende Strategie zwei unterschiedliche Dinge sind.
Du hast 10.000 Euro zurückgelegt. Nehmen wir an, die Inflation beträgt über viele Jahre hinweg konstant 2,5 Prozent pro Jahr. Was könnte das für die Kaufkraft bedeuten?
So viel heutiger Kaufkraft entsprechen die 10.000 Euro rechnerisch noch.
Bei derselben angenommenen Inflationsrate sinkt die Kaufkraft weiter.
Wichtig: Das ist eine vereinfachte Modellrechnung und keine Vorhersage. Die tatsächliche Inflation kann anders ausfallen. Gebühren, Steuern und mögliche Anlageerträge sind nicht berücksichtigt.
Ich möchte Klarheit über mein Geld →Über die Jahre kommt einiges zusammen. Vielleicht hast Du verschiedene Konten, einen alten Vertrag oder ein Depot, das Du schon länger nicht mehr überprüft hast.
Jede einzelne Entscheidung hatte möglicherweise einen guten Grund. Die entscheidende Frage ist: Passt heute alles zusammen?
Geld für den Alltag und für Rücklagen. Wichtig ist, dass Du an Dein Geld kommst, wenn Du es brauchst – und gleichzeitig seine Kaufkraft im Blick behältst.
Eine Möglichkeit, Geld planbar und je nach Anlageform kurzfristig oder für einen vereinbarten Zeitraum zu parken. Doch welche Rolle spielt es in Deinem Gesamtplan?
Bestehende Verträge können wichtige Aufgaben erfüllen. Es lohnt sich, Leistungen, Kosten, Laufzeiten und Deine heutigen Ziele gemeinsam anzuschauen.
Wertpapieranlagen können langfristig eine Rolle spielen. Entscheidend sind unter anderem Dein Anlagehorizont, Deine Risikobereitschaft und die Zusammensetzung des Depots.
Dein Geld darf unterschiedliche Aufgaben haben. Ein Teil soll kurzfristig verfügbar sein. Ein anderer Teil kann für größere Wünsche oder Deine Zukunft vorgesehen sein.
Du brauchst deshalb nicht einfach möglichst viele Anlagen. Du brauchst einen Plan, in dem die einzelnen Bausteine zu Deinen Zielen und Deinem Leben passen.
Gemeinsam schauen wir auf Deine bestehende Situation und prüfen, wie die verschiedenen Teile zusammenspielen. Ohne automatisch alles auf den Kopf zu stellen.
Eine gute Strategie beginnt nicht mit einem Produkt. Sie beginnt mit Dir, Deinen Wünschen und einem klaren Überblick.
Du lässt Dein Auto überprüfen, damit Du sicher unterwegs bist. Nicht weil Du automatisch ein neues Auto brauchst, sondern weil es sinnvoll ist, regelmäßig hinzuschauen.
Mit Deinen Finanzen ist es ähnlich. Verträge, Kosten, Lebensumstände und Ziele können sich verändern. Was früher gut gepasst hat, muss heute nicht mehr optimal sein.
Du musst nicht mit fertigen Antworten kommen. Ein ehrlicher Überblick ist ein guter Anfang.
Du musst nicht alles neu machen. Und Du musst auch nicht jede Finanzentscheidung allein treffen. Lass uns gemeinsam schauen, wo Du heute stehst, was Dir wichtig ist und wie Deine bestehenden Anlagen zu Deinen Zielen passen können.
Ich begleite Dich dabei, den Überblick zu gewinnen und Deine Möglichkeiten verständlich einzuordnen – ohne dass ein bestimmtes Produkt von Anfang an feststehen muss.
JA. ICH WILL KLARHEIT! →Vereinbare Dein Strategiegespräch und mach den ersten Schritt zu einem klareren Blick auf Deine Finanzen.